


La producción mundial podría superar los 70 millones de toneladas en 2027, mientras que el exceso de capacidad industrial y las barreras comerciales amenazan el acceso a materias primas secundarias. El BIR también anuncia nuevas directrices para controlar la presencia de materiales radiactivos en el reciclaje de metales.
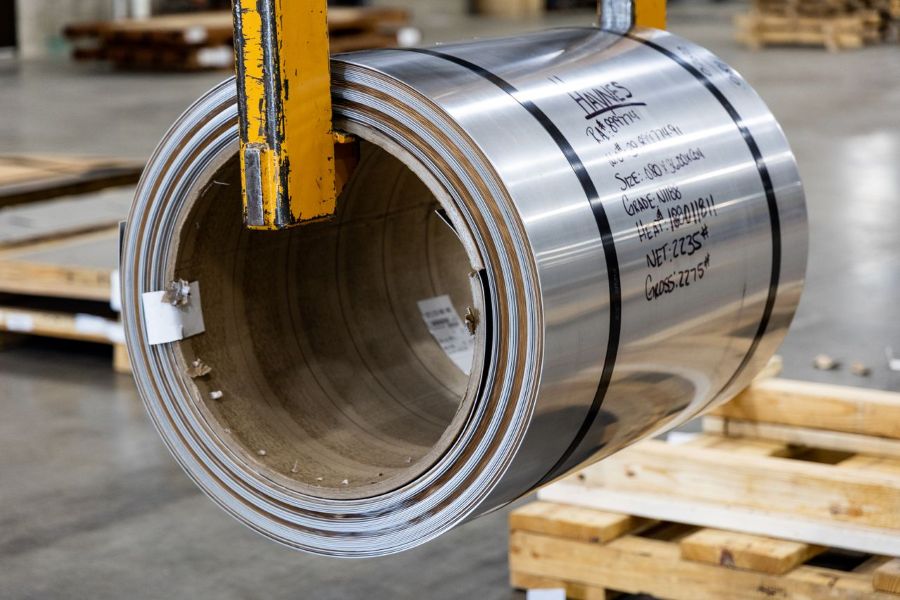
El mercado mundial del acero inoxidable mantiene una trayectoria de crecimiento, aunque se enfrenta a un exceso de capacidad productiva, incertidumbre geopolítica y mayores restricciones al comercio internacional. Estas fueron algunas de las cuestiones abordadas durante la sesión plenaria del Comité de Acero Inoxidable y Aleaciones Especiales del Bureau of International Recycling (BIR), celebrada esta semana en Málaga.
Según los datos presentados por Gerhard Pariser, vicepresidente de Desarrollo de Negocio de Steel & Metals Market Research, la producción mundial de acero inoxidable podría superar los 70 millones de toneladas en 2027. El mercado crece actualmente en torno a un 5% anual, una tasa superior a la de otros metales industriales como el cobre y el aluminio.
Sin embargo, la expansión de la capacidad productiva está avanzando más rápido que la demanda en determinadas regiones. Entre los principales desafíos del sector, Pariser señaló las tensiones geopolíticas, el exceso de capacidad mundial, el proteccionismo comercial y las diferencias en las condiciones de competitividad entre fabricantes de distintas regiones.
Asia concentra la producción mundial
La distribución geográfica de la producción ha experimentado un cambio significativo en las últimas décadas. En el año 2000, China e Indonesia representaban conjuntamente el 3% de la producción mundial de acero inoxidable, mientras que Europa concentraba el 40%. Para 2026, según las cifras expuestas durante la sesión, la participación europea se ha reducido al 9%, frente al 72% correspondiente a China y las plantas de Indonesia bajo control chino.
Además, los proyectos de ampliación de capacidad previstos en China, Indonesia e India podrían añadir unos 15 millones de toneladas de producción hasta 2031. Esta cifra supera el crecimiento de la demanda adicional previsto para esos mismos países durante el periodo, inferior a 10 millones de toneladas.
Pariser advirtió de que esta diferencia podría intensificar la presión sobre los mercados y aumentar la necesidad de encontrar nuevos destinos para el material producido.
Las previsiones apuntan, pese a todo, a que la demanda mundial de acero inoxidable crecerá un 3,8% en 2026 y un 4,4% en 2027, impulsada por sectores como los bienes de consumo, las infraestructuras, la energía y las aplicaciones industriales.
«El acero inoxidable es, y sigue siendo, una historia de crecimiento», afirmó Pariser. No obstante, subrayó que la disponibilidad de materias primas secundarias es fundamental para los productores que operan fuera de China.
El acceso a la chatarra reciclada, clave para la industria
La disponibilidad de materiales recuperados constituye uno de los principales puntos de preocupación para el sector. Según los datos presentados en Málaga, el uso de material reciclado en la producción de acero inoxidable de la serie 300 ha aumentado a un ritmo del 3% anual. Sin embargo, la proporción de material reciclado utilizada en China e Indonesia, así como la media mundial, está disminuyendo. El contenido reciclado medio global se sitúa en torno al 30%.
Ante esta situación, Pariser defendió la necesidad de mantener los flujos comerciales internacionales de chatarra y otros materiales recuperados.
«Es fundamental que los materiales puedan circular con la mayor libertad posible, porque es la única manera de llevar esos valiosos recursos recuperados allí donde realmente se necesitan», señaló.
India continúa siendo el principal importador de materiales reciclados, con Estados Unidos, la Unión Europea y Corea del Sur entre sus principales proveedores. Por su parte, la UE ha pasado en los últimos años de ser exportadora neta a necesitar importaciones para abastecer su producción local, según explicó el ponente.
En este contexto, Pariser expresó su preocupación por las medidas que puedan restringir el comercio europeo. En respuesta a una pregunta sobre el Reglamento de Traslados de Residuos de la UE, especialmente las normas más estrictas para exportar materiales recuperados a países no pertenecientes a la OCDE, advirtió de que las medidas comerciales destinadas a proteger los mercados podrían tener efectos contraproducentes.
El acero inoxidable, sostuvo, necesita materias primas procedentes tanto de la recuperación nacional como de terceros países. Limitar su acceso podría dificultar el abastecimiento de los productores europeos.
Mercados de chatarra estables, con diferencias regionales
El mercado mundial de chatarra de acero inoxidable y superaleaciones se mantuvo relativamente estable durante 2026, aunque la actividad comercial estuvo condicionada por la inestabilidad geopolítica, la moderación de la demanda industrial y la prudencia de los compradores.
Así lo expuso Omar Al Sharif, responsable de Sharif Metals Group, al presentar el informe trimestral Stainless Steel and Special Alloys Mirror del BIR.
En Europa, las condiciones del mercado han mejorado tras la introducción del Mecanismo de Ajuste en Frontera por Carbono y de medidas de salvaguardia. No obstante, los elevados costes energéticos y la debilidad de la demanda podrían limitar la recuperación a comienzos de 2027.
En Asia, los compradores muestran una preferencia creciente por el acero inoxidable reciclado de origen local. Las importaciones de India disminuyeron un 6% interanual durante el primer trimestre, mientras que la producción china de acero inoxidable mediante fusión aumentó un 7,1% en el primer semestre.
En Estados Unidos, la producción creció, pero la demanda exterior de acero inoxidable reciclado fue más débil que la interna. Emily Sanchez, economista jefe de ReMA, señaló que algunas políticas estadounidenses han favorecido al mercado nacional, aunque advirtió de que determinadas medidas son demasiado amplias y no siempre tienen en cuenta los posibles cuellos de botella de la cadena de suministro.
La representante también apuntó a la necesidad de evaluar las consecuencias de las nuevas políticas comerciales sobre las relaciones de suministro con México y Canadá.
En Oriente Medio y África, la demanda se mantuvo relativamente estable, respaldada por los sectores energético, industrial y de infraestructuras. Por otra parte, el precio del tungsteno registró un incremento superior al 300% respecto a su índice de referencia, lo que refuerza la importancia de identificar correctamente los materiales presentes en la chatarra.
Nuevas directrices para detectar materiales radiactivos
La sesión también abordó la seguridad en las instalaciones de reciclaje de metales. Álvaro Rodríguez, de Arka Consulting, anunció que está prevista para 2027 la publicación de una nueva guía de seguridad para controlar la presencia de materiales radiactivos en las industrias de reciclaje y producción de metales.
Uno de los aspectos destacados de la guía es la recomendación de que los gobiernos asuman los costes de recuperar los materiales radiactivos perdidos, en lugar de trasladar la carga económica a los recicladores que los detectan y notifican.
La iniciativa es fruto de años de trabajo del BIR y de otras organizaciones del sector. Entre los antecedentes figura el incidente de Acerinox de 1998 en España, que puso de manifiesto las consecuencias ambientales, operativas y económicas que puede provocar la contaminación radiactiva en los flujos de materiales reciclados.
Además, en noviembre está previsto el lanzamiento de un recurso formativo gratuito y multilingüe dirigido a las instalaciones de reciclaje, con contenidos para mejorar la detección de materiales radiactivos y las prácticas de manipulación segura.
Artículos relacionados
 BIR teme que la revisión de las normas sobre traslados de residuos de la UE limite las exportaciones de materiales para el reciclaje
 La industria europea del acero inoxidable afronta un panorama sombrío, advierten expertos en el congreso de BIR
 El consumo mundial de acero reciclado cae un 0,7%, con grandes diferencias entre países
 El BIR advierte que las medidas de la UE para proteger el acero podrían limitar las exportaciones de chatarra
 Un estudio cuestiona los planes de la UE para limitar las exportaciones de chatarra de acero
 BIR pide a la UE que no restrinja las exportaciones de chatarra
