


Un informe del RDF Industry Group analiza la fiscalidad de los residuos en 38 países europeos y advierte de que la disparidad de tasas sobre el vertido, la incineración y la exposición a los precios del carbono puede distorsionar las decisiones de tratamiento.
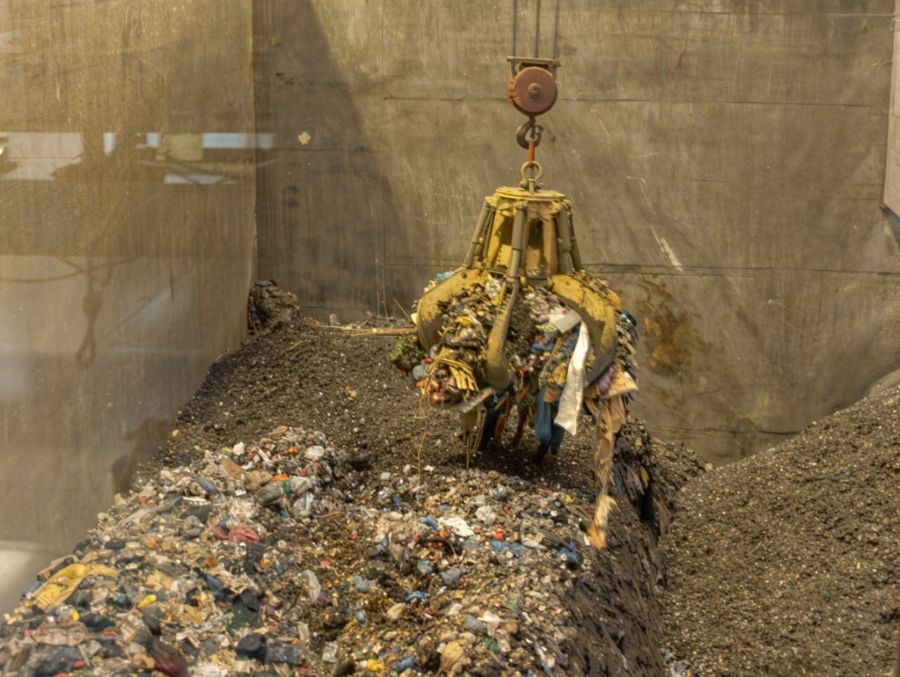
Los impuestos aplicados a la gestión de residuos presentan importantes diferencias entre los países europeos, tanto en sus importes como en su diseño y alcance. Estas divergencias pueden generar condiciones de competencia desiguales entre las instalaciones de valorización y los vertederos, además de reducir los incentivos para desviar los residuos no reciclables del depósito en vertedero.
Así lo señala un análisis elaborado por el RDF Industry Group (RDFIG), organización vinculada al sector de los combustibles derivados de residuos, que examina los impuestos al vertido y a la incineración, las restricciones regulatorias y la exposición de las instalaciones a los mecanismos de fijación del precio del carbono en 38 países europeos.
Según el informe, 24 de los 38 países analizados, el 63%, aplican impuestos al vertido, con importes que oscilan aproximadamente entre 11 y 154 euros por tonelada. Por su parte, 13 países, el 34%, gravan la incineración, con cargas combinadas que van desde los 8 hasta cerca de 98 euros por tonelada.
La fiscalidad también varía en función de la base imponible. Algunos países gravan el tonelaje de residuos, mientras que otros aplican tasas sobre las emisiones de carbono fósil, la energía utilizada o el calor producido. También existen sistemas que combinan varios gravámenes y otros que recurren principalmente a restricciones regulatorias para limitar el vertido.
La fiscalidad del carbono puede modificar los incentivos
El informe destaca que la expansión de los mecanismos de fijación del precio del carbono hace necesario analizar su interacción con los impuestos existentes sobre el tratamiento de residuos.
Para evaluar este efecto, el RDFIG plantea una prueba de estrés que combina un precio hipotético del carbono de 110 euros por tonelada de CO₂ con los impuestos nacionales previstos para 2030. Según el análisis, en un escenario de exposición completa al régimen de comercio de derechos de emisión (ETS), los incentivos fiscales a favor de la valorización podrían reducirse o incluso invertirse si no se introducen cambios más amplios, especialmente en países donde el vertido sigue siendo una opción disponible y cuenta con una fiscalidad disuasoria insuficiente.
La organización sostiene que las decisiones sobre el tratamiento de los residuos deberían basarse en la capacidad disponible, la eficiencia y el comportamiento ambiental de las instalaciones, en lugar de depender de las diferencias entre los sistemas fiscales nacionales.
Una mayor coordinación europea permitiría, según el informe, aprovechar mejor las infraestructuras de valorización existentes, incluidas aquellas que suministran calor a redes urbanas o que estudian incorporar tecnologías de captura y almacenamiento de carbono (CCS).
El coste de tratar los residuos del reciclaje
Las diferencias fiscales también pueden repercutir en la competitividad del reciclaje. El RDFIG advierte de que los impuestos elevados sobre el tratamiento de los residuos generados durante la clasificación y el reciclaje pueden incrementar los costes de producción de materiales reciclados.
Este encarecimiento podría dificultar su competencia frente a las materias primas vírgenes, lo que añade un factor económico a los desafíos de la circularidad. Por ello, la organización pide que las políticas fiscales tengan en cuenta el tratamiento de los residuos derivados de los procesos de recuperación de materiales.
Seis propuestas para coordinar las políticas europeas
A partir de sus conclusiones, el RDF Industry Group plantea seis líneas de actuación para los responsables políticos:
- Mantener medidas eficaces para desincentivar el vertido, mediante impuestos suficientes o restricciones regulatorias.
- Coordinar los sistemas fiscales nacionales con la planificación de la capacidad de valorización para reducir las distorsiones entre países.
- Utilizar el ETS como principal mecanismo de fijación del precio del carbono para la valorización energética de residuos, revisando o eliminando progresivamente los impuestos adicionales específicos de estas instalaciones.
- Armonizar la medición, asignación y repercusión de los costes del carbono, de manera que los proveedores puedan beneficiarse de la reducción del contenido de carbono fósil.
- Proteger la competitividad de los materiales reciclados, teniendo en cuenta los costes asociados al tratamiento de los residuos generados durante el reciclaje.
- Favorecer la reducción de emisiones y las inversiones tecnológicas, incluidas las mejoras en clasificación, la reducción del carbono fósil, la recuperación de calor y la captura y almacenamiento de carbono.
Artículos relacionados
 El Gobierno catalán exige el blindaje de su canon al vertido y la incineración en la futura ley estatal de residuos
 Nuevos tipos impositivos al depósito, incineración y coincineración de residuos en Cataluña
 El impuesto al vertido y la incineración de residuos: llega tarde y se aplica mal
 La nueva responsabilidad del productor y la armonización en la gestión de residuos, temas de debate en el Foro de ASEGRE
 El sector de la sanidad privada reclama la exención del impuesto al vertido y la incineración de los residuos sanitarios
 El impuesto sobre el vertido e incineración de residuos se encarece en Cataluña
