


Las restricciones a la exportación de metales recuperados podrían reducir los márgenes de los recicladores, debilitar la recogida y clasificación de materiales e impedir nuevas inversiones en capacidad de tratamiento, según los expertos reunidos en Málaga por el Bureau of International Recycling .
Las restricciones comerciales a la exportación de metales recuperados podrían obstaculizar el crecimiento del sector del reciclaje y afectar a la viabilidad de su cadena de valor. Esta fue una de las principales conclusiones de la sesión de la División de Metales No Férricos de la Convención Mundial del Bureau of International Recycling (BIR), celebrada esta semana en Málaga.
Durante el encuentro, el profesor Frank Pothen, de la Universidad de Ciencias Aplicadas de Jena (Alemania), presentó las conclusiones de un estudio elaborado junto con investigadores del Instituto Fraunhofer para la Circular Metal Association alemana sobre los efectos de las barreras comerciales en el cobre recuperado.
El análisis parte de la importancia de los materiales reciclados en la producción de este metal. Aproximadamente un tercio de la materia prima utilizada en la producción mundial de cobre en 2024 procedió de material reciclado. Además, las previsiones apuntan a que la demanda mundial alcanzará los 42 millones de toneladas en 2040, un 50% más que el nivel actual.
Ante este escenario, Pothen advirtió de que limitar las exportaciones no garantiza que los materiales recuperados puedan absorberse en los mercados nacionales. Entre las posibles consecuencias señaló la reducción de los destinos comerciales disponibles, la caída de los precios nacionales de la chatarra, el debilitamiento de las actividades de recogida y clasificación y una menor liquidez para financiar nuevas inversiones en instalaciones de reciclaje.
Según explicó, unos precios más bajos podrían beneficiar a los transformadores que compran materias primas secundarias, pero reducirían los ingresos y los márgenes de los recicladores. Esta presión sería especialmente relevante para los materiales complejos, cuya recuperación exige operaciones de recogida, separación y refinado con costes elevados.
Invertir en capacidad de tratamiento
Pothen sostuvo que las posibles restricciones a las exportaciones deben analizarse junto con la competitividad de las industrias europeas que utilizan cobre, aluminio y acero. A su juicio, si se pretende que una mayor cantidad de chatarra se procese dentro de Europa, es necesario impulsar inversiones que permitan transformar esos materiales en materias primas aprovechables.
«Si queremos que se utilice más chatarra dentro de Europa, debemos generar incentivos para invertir en capacidad», señaló durante la sesión.
El experto también diferenció entre los flujos de cobre recuperado antes del consumo, que suelen ser adecuados para la fusión directa y requieren menos procesamiento, y los materiales secundarios más complejos, cuyo tratamiento puede resultar menos rentable.
El caso del latón ilustra esta dificultad. Según los datos presentados en la sesión, las aleaciones de latón representaron el 41,7% de las exportaciones de chatarra de cobre de la Unión Europea en 2025. China e India concentraron el 80% de las compras de estas aleaciones exportadas por la UE, lo que refleja la importancia de los mercados internacionales para determinados materiales recuperados.
Joan Campmajó, director ejecutivo de ACIN, empresa familiar de reciclaje de metales fundada en Girona en 2014, coincidió en la necesidad de invertir en el tratamiento de materiales de menor valor comercial.
«Animo a todos los asistentes a esta convención a invertir y convertir estos residuos en materias primas, porque creo que este será uno de los próximos pasos que debemos dar en el sector», afirmó.
Campmajó explicó que vender materiales de alta calidad en el mercado europeo resulta relativamente sencillo, mientras que los grados de menor calidad presentan mayores dificultades comerciales. Por ello, indicó que su empresa está invirtiendo en operaciones de limpieza y acondicionamiento para que estos materiales puedan comercializarse dentro de la Unión Europea.
El riesgo de acumular materiales sin salida comercial
Las dificultades para encontrar compradores dentro de Europa también centraron el debate sobre el latón. Campmajó advirtió de que el sector no dispone todavía de tiempo ni de capacidad suficientes para adaptarse a un escenario en el que dejara de ser posible exportar estos materiales.
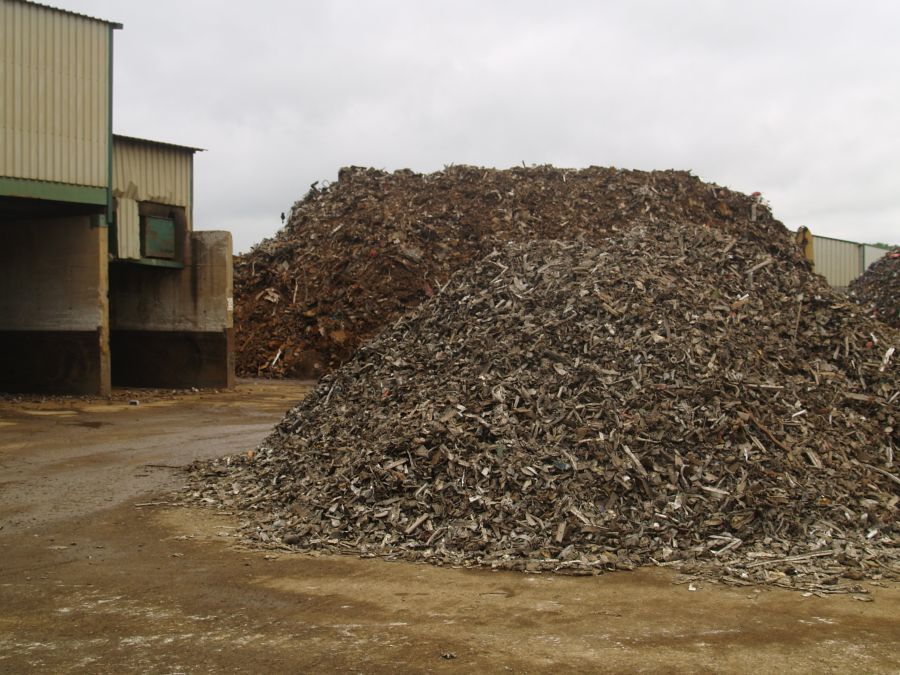
El directivo explicó que su empresa ha adquirido maquinaria para separar el zinc del cobre y facilitar así la comercialización de las fracciones resultantes. Sin embargo, alertó de que una limitación de las exportaciones podría provocar una acumulación importante de latón en las instalaciones de los recicladores. «Vamos a tener un problema enorme. Tendremos montañas de latón en nuestros patios», afirmó.
La preocupación apunta a una cuestión central para la economía circular: recuperar un material no basta si no existen instalaciones capaces de tratarlo y mercados que puedan absorberlo. Sin esas condiciones, una mayor disponibilidad de residuos metálicos podría traducirse en acumulaciones de material y en una menor rentabilidad de las operaciones de reciclaje.
La industria europea necesita una cadena de valor viable
Georgeta Postas, directora de compras de materias primas de la empresa española La Farga, defendió la necesidad de mantener una cadena de suministro capaz de garantizar tanto el acceso a los materiales recuperados como su transformación industrial.
En 2025, el 60% de las 200.000 toneladas de cobre producidas por la compañía procedió de cobre reciclado. Este año, más del 70% del material utilizado se ha recogido en Europa, según los datos compartidos durante la sesión. La empresa aspira a incrementar esta proporción, aunque reconoce que depende de la disponibilidad de materias primas y de la fiabilidad de la cadena de valor.
«La mina urbana europea es un recurso estratégico que necesita una cadena de valor viable. Garantizar el acceso a las materias primas debe ir necesariamente acompañado del mantenimiento de las capacidades industriales que permitan transformarlas en materiales utilizables», afirmó Postas.
La directiva también señaló que, ante el aumento previsto de la demanda de cobre, la prioridad debería ser satisfacer las necesidades futuras mediante alianzas, colaboración, innovación y una mejora de la competitividad industrial europea.
En el debate, Natallia Zholud, integrante de la junta directiva de la División de Metales No Férricos del BIR y representante de TRM Metals, preguntó qué ocurriría si las exportaciones de latón recuperado dejaran de ser posibles. La cuestión puso de relieve que el aumento de la capacidad de reciclaje en Europa no se ha distribuido de manera uniforme entre todos los tipos de materiales: parte de las nuevas instalaciones se ha orientado al procesamiento de alambrón de cobre.
Por su parte, Murat Bayram, de European Metal Recycling, defendió una mayor cooperación entre recicladores, fundidores, recogedores, comerciantes e intermediarios. También advirtió de que la proliferación de regulaciones puede dificultar las inversiones necesarias para desarrollar el sector.
Energía, regulación y seguridad de suministro
Al inicio de la sesión, Paul Coyte, presidente de la División de Metales No Férricos del BIR y representante de Hayes Metals, destacó que la industria se enfrenta a desafíos compartidos en distintos mercados, como los costes energéticos, las exigencias regulatorias y la seguridad tanto del suministro como de la demanda.
Coyte subrayó la interdependencia de los distintos eslabones de la cadena de reciclaje y la necesidad de que trabajen conjuntamente para mejorar su funcionamiento.
El debate celebrado en Málaga dejó así planteada una cuestión clave para la política de materias primas: las restricciones a la exportación pueden buscar que los recursos recuperados permanezcan en el mercado nacional o regional, pero su eficacia depende de que exista capacidad industrial para procesarlos y demanda para los productos resultantes. Sin inversiones, incentivos y salidas comerciales suficientes, limitar el movimiento de los materiales podría perjudicar precisamente a las actividades de recogida, clasificación y recuperación que permiten incorporarlos de nuevo al ciclo productivo.
Artículos relacionados
 El sector del reciclaje de metales, en alerta por las tensiones comerciales globales y las restricciones europeas a la exportación
 La industria del reciclaje pide a la Comisión Europea revisar las restricciones a la exportación de metales reciclados y ampliar el plazo de consulta
 FER advierte de que cerrar mercados sin crear demanda interna para el metal reciclado pone en riesgo el reciclaje europeo
- La Convención Mundial del Reciclaje concluye con una llamada a defender el libre comercio de materiales reciclados
 La industria alemana del reciclaje advierte contra el «patriotismo de la chatarra» de la UE
 BIR advierte a la Comisión Europea sobre los riesgos de imponer restricciones comerciales al aluminio reciclado
